

Apa Itu Term Premium? Penjelasan Tanpa Jargon
Kenapa yield obligasi jangka panjang bisa naik walau suku bunga acuan tidak naik
Term premium adalah tambahan imbal hasil (yield) yang diminta investor karena memegang obligasi jangka panjang, bukan terus memperpanjang obligasi jangka pendek. Karena itu yield obligasi jangka panjang bisa naik walau suku bunga acuan tidak berubah. Setelah membaca ini, kamu bisa memisahkan dua penyebab kenaikan yield saat membaca berita.
Apa itu term premium?
Yield obligasi pemerintah jangka panjang dapat dipecah menjadi dua bagian:
yield jangka panjang = rata-rata suku bunga jangka pendek yang diperkirakan + term premiumBagian pertama adalah perkiraan pasar tentang suku bunga jangka pendek selama umur obligasi. Bagian kedua, term premium, adalah kompensasi atas risiko bahwa suku bunga jangka pendek ternyata tidak bergerak seperti yang diperkirakan. Dalam analisis Finansiologi, rumusnya sederhana: term premium sama dengan yield dikurangi rata-rata suku bunga jangka pendek yang diperkirakan sepanjang umur obligasi2,1.
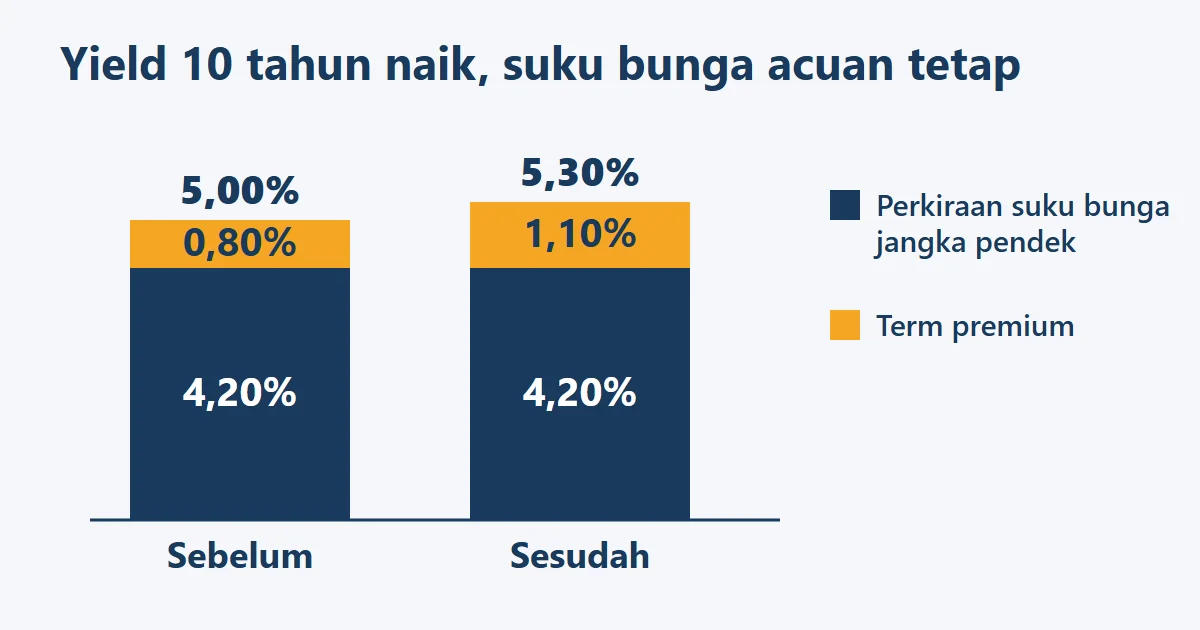
Yield obligasi 10 tahun 5,00%. Pasar memperkirakan rata-rata suku bunga jangka pendek selama 10 tahun sebesar 4,20%. Maka term premium = 5,00% dikurangi 4,20% = 0,80 poin persentase, atau 80 basis point (1 basis point = 0,01%).
Term premium biasanya positif, tetapi tidak harus. Pembeli seperti dana pensiun yang ingin mengunci imbal hasil tetap untuk waktu lama bisa menerima yield lebih rendah, sehingga term premium bisa negatif3.
Kenapa yield panjang naik walau suku bunga acuan tidak naik?
Karena yield memiliki dua bagian, yield bisa naik lewat bagian mana pun. Jika perkiraan suku bunga tetap dan term premium naik, yield tetap naik.
| Contoh fiktif | Sebelum | Sesudah |
|---|---|---|
| Rata-rata suku bunga jangka pendek yang diperkirakan | 4,20% | 4,20% |
| Term premium | 0,80% | 1,10% |
| Yield 10 tahun | 5,00% | 5,30% |
Pada contoh ini tidak ada yang berubah pada perkiraan kebijakan bank sentral. Yield naik 0,30 poin persentase semata karena investor meminta kompensasi lebih besar.
Apa yang mempengaruhi term premium?
Sumber resmi menyebut beberapa faktor. Urutannya di bawah bukan urutan pengaruh.
- Ketidakpastian. Secara konsep, ketidakpastian yang lebih tinggi adalah penentu utama term premium. Dalam data, term premium cenderung bergerak bersama ukuran ketidakpastian dan perbedaan pendapat tentang arah yield ke depan5,1.
- Ketidakpastian inflasi. Pertanyaan apakah inflasi akan naik lagi atau turun adalah salah satu sumber ketidakpastian itu5.
- Pasokan obligasi. Kenaikan yield 10 tahun AS pada paruh kedua 2023 terutama didorong naiknya term premium, akibat gabungan pengetatan neraca bank sentral (quantitative tightening), penerbitan obligasi pemerintah yang lebih besar, dan ketidakpastian ekonomi4.
- Permintaan pembeli. Berkurangnya permintaan dari pembeli yang tidak terlalu peka harga, seperti bank, perusahaan asuransi, bank sentral, dan dana pensiun, juga menjadi faktor5.
Para ahli tidak selalu sepakat tentang penyebab dalam satu kejadian tertentu. Karena itu, anggap daftar ini sebagai pertanyaan yang perlu kamu ajukan, bukan jawaban jadi.
Bisakah term premium diamati langsung?
Tidak. Yang bisa kamu lihat di layar hanya yield. Perkiraan suku bunga ke depan tidak diumumkan, jadi term premium harus diperkirakan dengan model atau survei. Hasilnya berbeda antar metode. Model-model yang dipakai menghasilkan angka yang kadang berbeda cukup jauh, terutama saat pasar naik turun tajam. Dua lembaga di sistem bank sentral AS sama-sama menerbitkan estimasi, dengan model yang berbeda5,1,2.
Diercks dan Asnani mengusulkan aturan praktis dari rata-rata beberapa model, untuk perubahan yield 10 tahun (ditulis 10y) dan 2 tahun (2y):
perubahan term premium ≈ 1,0 × perubahan (10y dikurangi 2y) + 0,5 × perubahan 2yperubahan perkiraan suku bunga ≈ 0,0 × perubahan (10y dikurangi 2y) + 0,5 × perubahan 2yYield 2 tahun turun dari 4,40% ke 4,30%, sedangkan yield 10 tahun naik dari 5,00% ke 5,10%.
- Selisih 10y dikurangi 2y naik dari 0,60 ke 0,80, jadi perubahannya +0,20.
- Perubahan 2y = -0,10.
- Perubahan term premium ≈ 1,0 × 0,20 + 0,5 × (-0,10) = +0,15.
- Perubahan perkiraan suku bunga ≈ 0,0 × 0,20 + 0,5 × (-0,10) = -0,05.
- Pemeriksaan: +0,15 + (-0,05) = +0,10, sama dengan kenaikan yield 10 tahun (5,10% dikurangi 5,00%).
Ini perkiraan kasar, bukan hasil pengukuran. Tapi cukup untuk membaca arah: yield 10 tahun naik, perkiraan suku bunga justru turun, jadi kenaikannya datang dari premium.
Contoh dari Finansiologi Weekly
Menurut Finansiologi Weekly 7 Oktober 2026, yield obligasi pemerintah AS tenor 10 tahun sempat menyentuh 5,34% pada 1 Oktober, tertinggi sejak April 2002 menurut CNBC yang dikutip Weekly6. Itu terjadi walau dua rilis data AS (core PCE dan data tenaga kerja non-pertanian) di bawah perkiraan. Weekly mencatat angka penutupan hari itu lebih rendah, 5,24%, dan sumber-sumber tidak sepakat soal penyebabnya: ada yang menunjuk kekhawatiran inflasi dan banyaknya penerbitan obligasi, ada yang menyebut inflasi, defisit fiskal AS, pasokan obligasi pemerintah, dan term premium.
Pertanyaan yang diajukan Weekly layak kamu tiru: jika peluang kenaikan suku bunga hanya bergeser ke bulan lain, apa yang sebenarnya sudah dihargai pasar? Pertanyaan itu memisahkan perkiraan suku bunga dari term premium. Baca edisi lengkapnya di Finansiologi Weekly 7 Oktober 2026.
Apa artinya bagi investor dan peminjam?
Investor obligasi. Yield yang naik berarti harga obligasi yang sudah beredar turun. Kalau kenaikan itu berasal dari term premium, kamu sebenarnya mendapat imbal hasil lebih tinggi untuk obligasi baru, tetapi dengan harga pasar obligasi lama yang lebih rendah. Pertanyaannya: apakah risiko ketidakpastian itu sepadan dengan premiumnya?
Peminjam. Naik turunnya yield 10 tahun berubah menjadi variasi besar pada biaya pinjaman pemerintah dan cicilan KPR calon pembeli rumah di Amerika Serikat3. Jadi term premium yang naik bisa membuat biaya pinjaman jangka panjang naik walau bank sentral tidak mengubah suku bunga acuan. Contoh ini dari Amerika Serikat; hubungan di pasar Indonesia perlu diperiksa dengan data Indonesia.
Daftar periksa saat membaca berita yield
- Apakah perkiraan suku bunga acuan berubah? Jika tidak, kenaikan yield mungkin berasal dari term premium.
- Bandingkan yield tenor pendek (2 tahun) dan panjang (10 tahun). Selisih yang melebar lebih condong ke term premium.
- Cek apakah angka itu intraday atau penutupan. Pada contoh Weekly, selisihnya 5,34% dan 5,24%.
- Cek siapa yang mengestimasi term premium, dengan model apa, dan per tanggal berapa.
- Ingat bahwa penyebab kenaikan yield sering diperdebatkan. Tuliskan semua penyebab yang disebut sumber, jangan pilih satu.
Hubungan suku bunga, yield, dan harga aset dibahas lebih jauh di kelas Financial System and Rate Cycles yang sedang disiapkan di finansiologi.com, termasuk peta transmisi suku bunga ke berbagai aset.
Cek pemahaman
Dua soal singkat. Pilih jawaban untuk melihat penjelasannya.
Apakah konten ini bermanfaat?
Satu ketukan, tanpa login. Hasilnya membantu kami memilih topik berikutnya.
Bagikan artikel ini
Sumber
Analisis di atas disusun Finansiologi. Sumber berikut dipakai sebagai dasarnya dan bisa kamu periksa sendiri. Angka kecil di teks menaut ke nomor sumber di bawah ini.
Dibaca langsung:
- Adrian, T., Crump, R., Mills, B., Moench, E. (2014). Treasury Term Premia: 1961-Present. Liberty Street Economics, Federal Reserve Bank of New York. ↩
- Board of Governors of the Federal Reserve System: Three-Factor Nominal Term Structure Model, bagian tanya jawab "How are term premiums defined?". ↩
- Swanson, E. (20 Juli 2007). What We Do and Don't Know about the Term Premium. FRBSF Economic Letter 2007-21. ↩
- Diercks, A., Asnani, D. (3 September 2024). The Treasury Tantrum of 2023. FEDS Notes, Federal Reserve Board. ↩
- Perli, R. (16 November 2023). Disentangling Messages from the Treasury Market. Pidato di Federal Reserve Bank of New York. ↩
- Finansiologi Weekly, 7 Oktober 2026, untuk semua keterangan tentang pasar Oktober 2026. Angka 5,34% dan "tertinggi sejak April 2002" dikutip Weekly dari CNBC dan belum diperiksa ulang di sumber aslinya. ↩
Contoh angka (yield 5,00%, perkiraan 4,20%, dan perubahan yield 2 tahun serta 10 tahun) bersifat fiktif dan dibuat untuk ilustrasi. Aturan praktis perubahan term premium adalah perkiraan dari rata-rata beberapa model, bukan pengukuran.

Lanjut belajar
Corporate Valuation and Credit Risk
Mengambil keputusan valuasi dan kredit dari satu cerita perusahaan nyata (ICBP): nilai perusahaan, ukur risiko gagal bayar, lalu presentasikan ke committee, dengan latihan Excel langsung di halaman.
Modul pertamanya gratis. Daftar dengan akun Google, tanpa kartu kredit, lalu coba langsung.
- Pasar obligasi
- Makro
- Relevan CFA