

Dari PD, LGD, dan EAD ke Modal Bank: Cara Kerja Pendekatan IRB Basel
Cara menghitung expected loss dengan contoh, dan kenapa itu bukan kebutuhan modal
Bank tidak menghitung risiko kredit dari satu angka. Dalam pendekatan IRB (Internal Ratings-Based) di kerangka Basel, setiap pinjaman dinilai dengan tiga angka: PD, LGD, dan EAD. Dari ketiganya bank menghitung kerugian yang diharapkan (expected loss), lalu menyiapkan modal untuk kerugian yang tidak terduga. Kita ikuti seorang analis fiktif menghitungnya, termasuk satu kekeliruan yang mudah terjadi.
Pertanyaan manajer pukul empat sore
Rina (tokoh fiktif) baru tiga minggu menjadi analis kredit. Manajernya bertanya sambil lalu: berapa kerugian yang kita harapkan dari fasilitas kredit korporasi itu? Rina menjawab cepat. Saldo terpakai 700, peluang gagal bayar 2%, bagian yang hilang 40%. Hasilnya 5,6 juta.
Manajernya menggeleng pelan. "Plafonnya 1.300. Yang belum ditarik 600."
Rina baru sadar bahwa angkanya tidak salah hitung. Pertanyaannya yang dijawab keliru: ia menghitung eksposur hari ini, bukan eksposur saat debitur gagal bayar. Selisih itu punya nama, dan seluruh tulisan ini dimulai dari situ.
Expected loss dan modal menjawab dua pertanyaan yang berbeda.
Tiga angka: PD, LGD, dan EAD
- PD (probability of default): peluang debitur gagal bayar dalam satu tahun, berdasarkan peringkat internal bank. Debitur yang sudah berstatus gagal bayar diberi PD 100%1. Ada lantai: PD yang dipakai dalam hitungan tidak boleh di bawah 0,05%, kecuali untuk eksposur kepada pemerintah1.
- LGD (loss given default): bagian eksposur yang hilang bila debitur gagal bayar. Pada pendekatan foundation, nilainya ditetapkan pengawas: 45% untuk tagihan senior kepada pemerintah, bank, dan lembaga keuangan, 40% untuk tagihan senior kepada korporasi lain, dan 75% untuk tagihan subordinasi1. Pendekatan advanced memakai estimasi bank sendiri bila pengawas mengizinkan1.
- EAD (exposure at default): jumlah eksposur saat gagal bayar. Untuk fasilitas yang sudah disetujui tetapi belum ditarik, bagian yang belum ditarik dikalikan faktor konversi kredit (CCF)1.
Menghitung expected loss
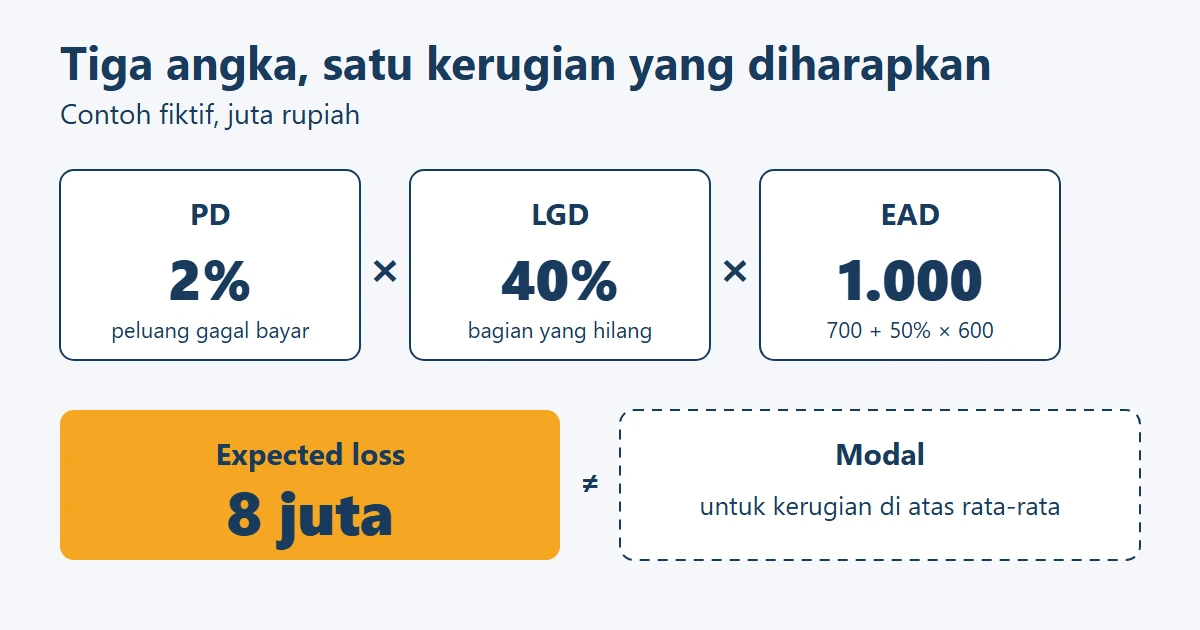
Expected loss per eksposur adalah PD dikalikan LGD. Kalikan lagi dengan EAD untuk mendapat jumlah rupiahnya2.
EL = PD × LGD × EADSebuah korporasi punya fasilitas kredit dengan plafon 1.300. Yang sudah ditarik 700 dan yang belum ditarik 600. Anggap CCF 50%, PD 2%, dan LGD 40%.
| Komponen | Perhitungan | Hasil |
|---|---|---|
| EAD | 700 + 50% × 600 | 1.000 |
| Expected loss | 2% × 40% × 1.000 | 8 |
Angka 8 juta bukan kerugian yang pasti terjadi pada pinjaman ini. Itu rata-rata kerugian bila ada banyak pinjaman serupa. Pada satu pinjaman, hasilnya bisa 0 atau 400 juta (LGD 40% dari 1.000).
- EAD = terpakai + CCF × belum terpakai = 700 + 50% × 600 = 1.000.
- Expected loss = PD × LGD × EAD = 2% × 40% × 1.000 = 8 juta.
- Bila peringkat internal memberi PD 0,01%, lantai 0,05% yang dipakai: 0,05% × 40% × 1.000 = 0,2 juta. Tanpa lantai, hasilnya terlalu kecil.
Dari expected loss ke modal
Bobot aset tertimbang risiko (RWA) pada pendekatan IRB dirancang untuk kerugian yang tidak terduga, bukan untuk expected loss3. Expected loss ditangani lewat cadangan: bank membandingkan jumlah expected loss dengan total provisi yang memenuhi syarat2. Bila expected loss lebih kecil daripada provisi, pengawas memeriksa dulu apakah angkanya sudah mencerminkan kondisi pasar sebelum selisihnya boleh dihitung sebagai modal tier 22.
Rumus bobot risiko korporasi memakai PD, LGD, dan jatuh tempo efektif (M). Pada pendekatan foundation, M ditetapkan 2,5 tahun, dan pada umumnya dibatasi minimum 1 tahun dan maksimum 5 tahun1. Rumus lengkapnya ada di bab CRE31 kerangka Basel dan ditampilkan sebagai gambar, jadi tidak dikutip di sini3.
Dua kesalahan yang sering terjadi
Menyamakan expected loss dengan kebutuhan modal.
Pada contoh di atas, expected loss hanya 8 dari eksposur 1.000, atau 0,8%. Angka sekecil itu terlihat seperti risiko yang ringan. Padahal modal disiapkan untuk kerugian yang melebihi rata-rata3, dan pada satu pinjaman yang gagal bayar, kerugiannya bisa 400.
Pisahkan dua pertanyaan: berapa rata-rata kerugian (expected loss, ditutup dengan harga kredit dan provisi), dan berapa kerugian di atas rata-rata yang harus ditahan modal.
Memakai hanya saldo yang sudah ditarik sebagai EAD.
Debitur yang mulai kesulitan sering menarik sisa fasilitasnya sebelum gagal bayar. Pada contoh, EAD 700 memberi expected loss 2% × 40% × 700 = 5,6, lebih kecil dari 8 yang benar. Selisihnya muncul tanpa pesan error.
Hitung EAD sebagai saldo terpakai ditambah CCF dikali bagian yang belum ditarik1.
Daftar periksa saat membaca angka risiko kredit
- PD yang dipakai tidak di bawah lantai 0,05% (kecuali eksposur kepada pemerintah).
- LGD berasal dari nilai pengawas (foundation) atau estimasi bank sendiri (advanced). Cari tahu yang mana.
- EAD mencakup bagian fasilitas yang belum ditarik, dikalikan CCF.
- Expected loss dan modal dibicarakan terpisah.
- Hasil perhitungan diberi satuan dan tanggal data, sama seperti angka pasar.
Pola hitung ini dilatih pada kelas Corporate Valuation and Credit Risk di finansiologi.com.
Cek pemahaman
Dua soal singkat. Pilih jawaban untuk melihat penjelasannya.
Apakah konten ini bermanfaat?
Satu ketukan, tanpa login. Hasilnya membantu kami memilih topik berikutnya.
Bagikan artikel ini
Sumber
Analisis di atas disusun Finansiologi. Sumber berikut dipakai sebagai dasarnya dan bisa kamu periksa sendiri. Angka kecil di teks menaut ke nomor sumber di bawah ini.
Dibaca langsung:
- Basel Committee on Banking Supervision, Basel Framework: CRE32, IRB approach: risk components (berlaku sejak 1 Januari 2023, pembaruan terakhir 27 Maret 2020). ↩
- Basel Committee on Banking Supervision, Basel Framework: CRE35, IRB approach: treatment of expected losses and recognition of provisions (versi yang sama). ↩
- Basel Committee on Banking Supervision, Basel Framework: CRE31, IRB approach: risk weight functions (versi yang sama). Paragraf awal dibaca langsung. Rumus bobot risiko berbentuk gambar dan tidak terbaca oleh alat kami, jadi artikel ini tidak mengutip rumus itu. ↩
Halaman kerangka Basel memuat versi mendatang untuk CRE32 yang berlaku mulai 1 November 2028. Artikel ini memakai versi yang berlaku sekarang. Angka PD, LGD, EAD, CCF, dan plafon pada contoh bersifat fiktif dan dibuat untuk ilustrasi. Hasil hitung contoh sudah diperiksa ulang.
Lanjut belajar
Corporate Valuation and Credit Risk
Mengambil keputusan valuasi dan kredit dari satu cerita perusahaan nyata (ICBP): nilai perusahaan, ukur risiko gagal bayar, lalu presentasikan ke committee, dengan latihan Excel langsung di halaman.
Modul pertamanya gratis. Daftar dengan akun Google, tanpa kartu kredit, lalu coba langsung.
- Risiko kredit
- Perbankan
- Konsep