

DCF untuk Pemula Memakai Contoh Perusahaan Indonesia
Empat langkah dengan angka PGEO, satu jebakan nilai terminal, dan tabel yang lebih jujur dari satu angka
DCF, singkatan dari discounted cash flow, adalah cara menghitung nilai sebuah perusahaan dari kas yang akan dihasilkannya di masa depan, lalu "dihitung mundur" ke hari ini. Di artikel ini kita menghitungnya sungguhan untuk satu perusahaan Indonesia, PT Pertamina Geothermal Energy (PGEO), memakai angka dari laporan keuangannya. Hasilnya satu angka per saham. Yang lebih berguna adalah tabel di bagian akhir, yang menunjukkan seberapa jauh angka itu bergeser saat satu asumsi diubah.
Kenapa harus dihitung mundur?
Waktu pertama kali saya diminta "hitung DCF-nya", saya mengira tinggal menjumlahkan laba lima tahun. Ternyata tidak, karena seratus juta yang datang tahun 2030 tidak sama nilainya dengan seratus juta hari ini. Uang hari ini bisa ditaruh di tempat yang aman dan berbunga. Pemerintah menawarkan ORI030 dengan kupon tetap 6,90% untuk tiga tahun dan 7,00% untuk enam tahun pada Juli 20261. Jadi seratus juta tahun depan hanya "senilai" sekitar 93 juta hari ini, karena 93 juta yang ditaruh di ORI akan menjadi seratus juta dalam setahun.
Itulah inti DCF: tiap kas masa depan dibagi dengan (1 + tingkat diskonto) pangkat jumlah tahunnya. Kas masuk sepanjang tahun, bukan di akhir tahun. Karena itu model Finansiologi memakai pangkat 0,5 untuk 2026, 1,5 untuk 2027, dan seterusnya (konvensi pertengahan tahun). Nilai terminal didiskonto dengan faktor yang sama dengan 2030. Semakin jauh dan semakin berisiko, semakin kecil nilainya hari ini. Langkahnya ada empat, dan kita jalani satu per satu dengan angka PGEO.
Langkah 1: berapa kas yang benar-benar bebas?
Yang didiskonto bukan laba bersih, melainkan free cash flow atau arus kas bebas: uang yang tersisa setelah perusahaan membayar pajak, mengganti dan menambah mesin (capex), dan mendanai modal kerja. PGEO melapor dalam dolar AS. Tahun 2025 pendapatannya US$432,7 juta dan laba usahanya US$205,6 juta2. Dari situ kita proyeksikan lima tahun ke depan dengan asumsi yang ditulis jelas.
Pendapatan tumbuh 8% pada 2026, 2% pada 2027 (tidak ada unit baru), 14% pada 2028 saat PLTP Hululais 110 MW menyala, lalu 8% dan 4%. Margin laba usaha 44 sampai 47%. Capex 28 sampai 30% dari pendapatan selama Hululais dibangun, turun ke 18% pada 2030. Pajak efektif 31%. Jadwal proyek dari catatan laporan keuangan PGEO3.
| Juta US$ | 2026E | 2027E | 2028E | 2029E | 2030E |
|---|---|---|---|---|---|
| Pendapatan | 467 | 477 | 543 | 587 | 610 |
| Laba usaha (EBIT) | 217 | 219 | 242 | 264 | 281 |
| Laba usaha setelah pajak 31% | 150 | 151 | 167 | 182 | 194 |
| ditambah penyusutan | 136 | 138 | 168 | 182 | 183 |
| dikurangi capex | 131 | 143 | 136 | 129 | 110 |
| dikurangi tambahan modal kerja | 3 | 1 | 7 | 4 | 2 |
| Arus kas bebas | 151 | 146 | 193 | 231 | 265 |
Perhatikan: penyusutan ditambahkan kembali karena bukan uang keluar, hanya pencatatan. Capex dikurangkan karena itu uang yang benar-benar keluar. Dua baris ini sering tertukar, dan di situlah banyak DCF pemula salah sejak awal.
Langkah 2: berapa tingkat diskontonya?
Tingkat diskonto untuk arus kas bebas perusahaan disebut WACC, biaya modal rata-rata tertimbang. Ia menggabungkan dua hal: imbal hasil yang dituntut pemegang saham dan bunga yang dibayar ke pemberi utang. Karena PGEO berhitung dalam dolar, kita pakai acuan dolar.
| Komponen | Nilai | Dari mana |
|---|---|---|
| Imbal hasil tanpa risiko (Treasury AS 10 tahun) | 4,94% | Departemen Keuangan AS, 30 Okt 20264 |
| Premi risiko ekuitas Indonesia | 6,69% | Damodaran, Januari 20265 |
| Beta | 0,8 | asumsi Finansiologi; sumber publik tidak sepakat |
| Biaya ekuitas = 4,94% + 0,8 x 6,69% | 10,29% | rumus CAPM (imbal hasil tanpa risiko + beta x premi risiko) |
| Biaya utang setelah pajak = 5,15% x (1 - 31%) | 3,55% | kupon obligasi PGEO 20283 |
| Bobot ekuitas dan utang (nilai pasar) | 73,8% dan 26,2% | kapitalisasi US$2,09 miliar, utang US$0,74 miliar |
| WACC | 8,53% | 10,29% x 73,8% + 3,55% x 26,2% |
Dua angka di tabel ini adalah pilihan, bukan fakta: beta dan premi risiko. Beta PGEO di situs data publik berkisar dari negatif sampai di atas satu, tergantung periode yang dipakai. Saya memilih 0,8 karena pendapatannya terkunci kontrak dengan pembeli negara. Kalau kamu memilih 1,0, nilai per saham di akhir turun sekitar 13%. Ini bukan kelemahan metode. Hasil DCF memang sepenuhnya bergantung pada angka yang kamu tulis di sini.
Langkah 3: nilai setelah 2030, dan jebakannya
Perusahaan tidak berhenti pada 2030, jadi kita butuh nilai untuk semua tahun sesudahnya. Namanya nilai terminal. Rumus yang paling umum: arus kas tahun terakhir dikali (1 + pertumbuhan jangka panjang), dibagi (WACC dikurangi pertumbuhan). Kita pakai pertumbuhan 2% dalam dolar.
Memakai arus kas bebas 2030 apa adanya, US$265 juta, sebagai dasar nilai terminal. Di tahun itu capex PGEO sudah turun ke 18% pendapatan, di bawah penyusutan 30%, karena Hululais selesai dibangun. Kalau dipakai selamanya, kita mengandaikan perusahaan tidak pernah mengganti pembangkit yang sudah tua.
Normalkan dulu: di tahun terminal, capex disamakan dengan penyusutan, sehingga arus kas terminal sama dengan laba usaha setelah pajak, US$194 juta. Nilai terminal = 194 x 1,02 / (8,53% - 2%) = US$3,03 miliar. Sebelum dinormalkan, angkanya US$4,13 miliar, dan nilai per saham naik dari Rp1.209 ke Rp1.540 hanya karena satu baris.
Tiga perempat nilai datang dari masa sesudah 2030. Inilah sebabnya asumsi terminal lebih menentukan daripada proyeksi lima tahun yang rapi.
Langkah 4: dari nilai perusahaan ke nilai per saham
Jumlahkan nilai kini lima tahun (US$787 juta) dan nilai kini terminal (US$2.094 juta): nilai perusahaan US$2.881 juta. Kurangi utang bersih US$85 juta (utang US$741 juta dikurangi kas US$657 juta per Juni 2026)3: nilai ekuitas US$2.797 juta. Bagi 41,9 miliar saham dan kalikan kurs Rp18.116: sekitar Rp1.209 per saham. Harga pasar 30 Oktober 2026 adalah Rp9056.
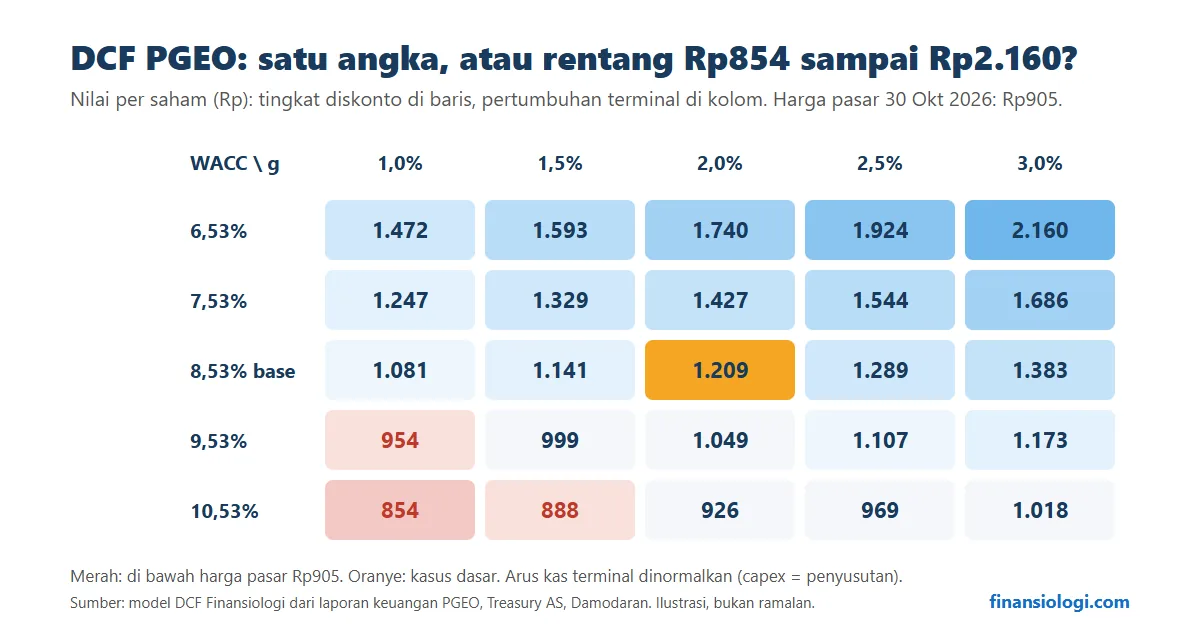
Hasil ini berarti nilai wajar 34% di atas harga pasar. Jangan menyimpulkan dulu; lihat tabel sensitivitas berikut.
| WACC \ pertumbuhan terminal | 1,0% | 1,5% | 2,0% | 2,5% | 3,0% |
|---|---|---|---|---|---|
| 6,53% | 1.472 | 1.593 | 1.740 | 1.924 | 2.160 |
| 7,53% | 1.247 | 1.329 | 1.427 | 1.544 | 1.686 |
| 8,53% (base) | 1.081 | 1.141 | 1.209 | 1.289 | 1.383 |
| 9,53% | 954 | 999 | 1.049 | 1.107 | 1.173 |
| 10,53% | 854 | 888 | 926 | 969 | 1.018 |
Geser WACC dua poin ke atas, misalnya karena kamu memakai beta 1,2, dan nilainya jatuh ke sekitar Rp926, hampir sama dengan harga pasar. Geser pertumbuhan terminal ke 3% dan nilainya naik ke Rp1.383. Rentang Rp854 sampai Rp2.160 datang dari dua angka yang sama-sama bisa dibela. Harga pasar Rp905 menyiratkan bahwa investor memakai WACC yang lebih tinggi, atau pertumbuhan yang lebih rendah, daripada asumsimu. Pertanyaan yang berguna: asumsi mana yang paling meragukan, dan data apa yang bisa menguji asumsi itu?
Ini seperti menawar rumah. Kamu tidak butuh rumus untuk merasa Rp2 miliar kemahalan. Tetapi untuk tahu kenapa, dan berapa yang masuk akal, kamu perlu menulis asumsimu: sewa yang bisa didapat, berapa lama kamu tinggal, dan bunga KPR. Dengan DCF kamu wajib menulis semua itu, lalu melihat asumsi mana yang paling menentukan.
Daftar periksa DCF pemula
- Yang didiskonto arus kas bebas, bukan laba bersih. Penyusutan ditambah kembali, capex dikurangkan.
- Setiap angka WACC diberi sumber dan tanggal. Beta dan premi risiko ditandai sebagai pilihan.
- Arus kas terminal dinormalkan: capex kira-kira sama dengan penyusutan.
- Cek porsi nilai terminal; di atas 75% berarti hasilnya hampir seluruhnya asumsi.
- Selalu tampilkan tabel sensitivitas, bukan satu angka.
Model Excel lengkapnya, dengan sheet Input, Drivers, Output, Ratio, WACC, dan DCF yang rumusnya hidup, dipakai di kelas Financial Modeling and Valuation di finansiologi.com. Template kosong plus satu contoh terisi tersedia gratis; versi lengkap untuk pelanggan Pro.
Cek pemahaman
Dua soal singkat. Pilih jawaban untuk melihat penjelasannya.
Apakah konten ini bermanfaat?
Satu ketukan, tanpa login. Hasilnya membantu kami memilih topik berikutnya.
Bagikan artikel ini
Sumber
Analisis di atas disusun Finansiologi. Sumber berikut dipakai sebagai dasarnya dan bisa kamu periksa sendiri. Angka kecil di teks menaut ke nomor sumber di bawah ini.
Dibaca langsung:
- Kontan, SBN Ritel ORI030 Tawarkan Kupon hingga 7%, 5 Juli 2026. ↩
- PT Pertamina Geothermal Energy Tbk, Laporan Tahunan 2025, ikhtisar keuangan 2023 sampai 2025 (halaman 16 sampai 19). ↩
- PT Pertamina Geothermal Energy Tbk, Laporan Keuangan Konsolidasian Interim 30 Juni 2026 (Catatan 9 jadwal proyek, Catatan 16 obligasi, neraca). Situs PGE sempat tidak bisa diakses saat artikel disusun; berkas dibaca dari unduhan sebelumnya. ↩
- U.S. Department of the Treasury, Daily Treasury Par Yield Curve Rates, Oktober 2026, baris 30 Oktober 2026. ↩
- Aswath Damodaran, Country Default Spreads and Risk Premiums, diperbarui 5 Januari 2026. ↩
- Kontan, Daftar Saham PER Terendah dan Tertinggi LQ45 (30 Oktober 2026), 31 Oktober 2026. Kurs Rp18.116 per dolar memakai JISDOR 26 Oktober 2026, dibaca langsung di bi.go.id pada 31 Oktober 2026 (JISDOR 30 Oktober Rp18.138). ↩
Proyeksi, WACC, nilai terminal, dan tabel sensitivitas dihitung Finansiologi di model Excel PGEO (31 Oktober 2026). Beta 0,8 dan pertumbuhan terminal 2% adalah pilihan analis. Semua angka proyeksi adalah ilustrasi cara menghitung, bukan ramalan.
- Valuasi
- DCF
- Konsep
- Indonesia