

Kenapa Laba Bersih Bisa Menyesatkan: Empat Hal yang Tidak Tampak di Angka Laba
Laba PGEO naik 21% tetapi kas dari operasinya hanya naik 7%. Piutang, penyusutan, kurs, dan dividen menjelaskan selisihnya
Laba bersih bisa menyesatkan karena laba adalah angka akuntansi, bukan uang yang masuk ke rekening. Laba mencatat penjualan saat barang atau jasa diserahkan. Laba juga memotong penyusutan yang tidak keluar kas, dan menampung untung rugi di luar bisnis inti. Artikel ini menunjukkan empat hal yang tidak tampak di angka laba. Contohnya laporan sembilan bulan 2026 PT Pertamina Geothermal Energy Tbk (PGEO): labanya naik 21%, sementara kas dari operasinya hanya naik 7%. Di akhir ada daftar periksa lima menit untuk laporan mana pun.
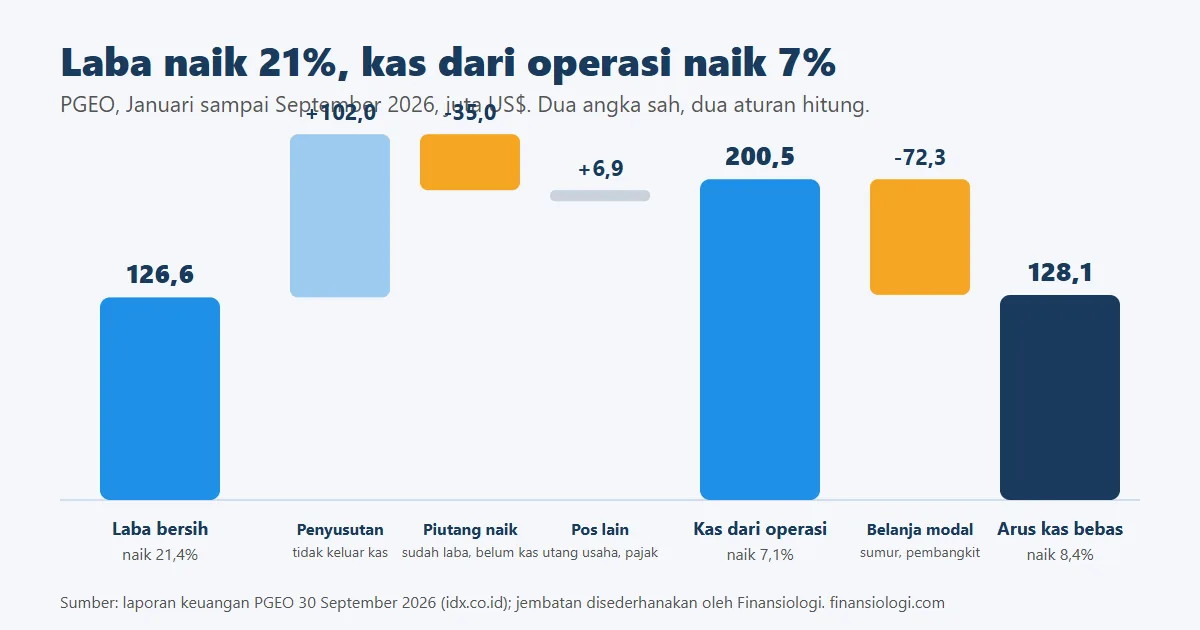
Kenapa laba naik 21% tapi kasnya hanya naik 7%?
Karena laba dan kas dihitung dengan aturan yang berbeda. Laba bersih dihitung dengan dasar akrual: pendapatan diakui saat listrik sudah dikirim dan tagihannya terbit, walaupun pembeli belum membayar. Kas dihitung saat uangnya benar-benar masuk atau keluar. Dua aturan itu menghasilkan dua angka yang sah, dan keduanya perlu dibaca bersama.
PGEO memberi contoh yang rapi. Untuk Januari sampai September 2026, laba bersihnya US$126,6 juta, naik 21,4% dari US$104,3 juta pada periode yang sama 2025. Kas yang diperoleh dari aktivitas operasi US$200,5 juta, naik 7,1% dari US$187,2 juta1. Angka kas lebih besar dari laba, tapi tumbuh jauh lebih lambat. Tiga hal pertama di bawah menjelaskan selisih itu, dan hal keempat menjelaskan ke mana laba pergi.
Membaca judul berita "laba naik 21%", lalu menyimpulkan bisnisnya tumbuh 21%. Laporan arus kas tidak dibuka sama sekali.
Menaruh tiga angka berdampingan: laba bersih, kas dari operasi, dan kas dari operasi dikurangi belanja modal (uang yang dipakai membeli atau membangun aset tetap seperti sumur dan pembangkit). Lalu mencari penyebab tiap selisih di catatan laporan.
1. Penjualan yang sudah dicatat, tapi belum dibayar
Yang tampak di laba: pendapatan PGEO sembilan bulan US$352,2 juta, naik 10,5%1. Semua itu masuk ke perhitungan laba.
Yang sebenarnya terjadi: sebagian pendapatan itu masih berupa tagihan. PLN dan PLN Indonesia Power menyumbang 96,3% pendapatan PGEO, dan hampir seluruh piutang pihak berelasi ada pada mereka. Piutang itu naik dari US$122,8 juta pada 31 Desember 2025 menjadi US$157,7 juta pada 30 September 20261. Dari kenaikan US$35,0 juta itu, US$27,9 juta berasal dari penjualan sendiri PGEO (dari US$61,8 juta menjadi US$89,6 juta, naik 45%). Penjualan itu sudah dihitung sebagai laba, tapi uangnya masih di tangan pembeli. Sisanya US$7,1 juta adalah piutang transaksi pass-through dengan kontraktor KOB (Kontrak Operasi Bersama). Piutang ini bukan pendapatan PGEO dan punya utang pasangan. Piutang penjualan sendiri setara sekitar 70 hari pendapatan sembilan bulan (hitungan Finansiologi).
Ini mirip warung yang melayani kasbon. Buku penjualannya ramai, tapi uang di laci tidak sebanyak itu. Warung itu tetap untung di atas kertas, dan tetap harus membayar pemasok dengan uang tunai.
Cara memeriksa: bandingkan kenaikan piutang usaha dengan kenaikan pendapatan. Bila piutang naik lebih cepat dari pendapatan, sebagian pertumbuhan laba belum menjadi kas. Untuk PGEO: pendapatan sembilan bulan naik 10,5% dari periode yang sama 2025. Piutang dari penjualan sendiri naik 45% sejak akhir 2025, dan seluruh piutang berelasi naik 28,5% termasuk pass-through. Waktu pembandingnya berbeda, jadi baca sebagai petunjuk arah.
2. Penyusutan: beban besar yang tidak keluar kas
Yang tampak di laba: beban penyusutan di beban pokok PGEO US$102,0 juta untuk sembilan bulan, naik dari US$90,2 juta1. Angka itu memotong laba seolah-olah uang sebesar itu keluar tahun ini.
Yang sebenarnya terjadi: uangnya sudah keluar bertahun-tahun lalu, saat sumur dan pembangkit dibangun. Penyusutan hanya membagi biaya itu ke tiap tahun pemakaian, dengan metode garis lurus menurut catatan laporannya1. Karena itu kas dari operasi (US$200,5 juta) jauh di atas laba (US$126,6 juta): penyusutan ditambahkan kembali.
Tapi jangan berhenti di situ. Pembangkit yang terus dipakai akan aus, jadi perlu diganti dan ditambah. PGEO membayar US$72,3 juta untuk perolehan aset tetap dalam sembilan bulan ini1. Kas dari operasi dikurangi belanja modal itu, yang biasa disebut arus kas bebas, menjadi US$128,1 juta. Angkanya kebetulan hampir sama dengan laba bersih, tapi jalurnya berbeda. Penyusutan 102,0 ditambahkan, lalu belanja modal 72,3 dan kenaikan piutang 35,0 dikurangi. Sisanya pos lain, antara lain beban bunga yang dibayar di aktivitas pendanaan, pajak, dan utang usaha.
Cara memeriksa: hitung kas dari operasi dikurangi pembayaran untuk perolehan aset tetap. Perusahaan yang labanya besar tapi arus kas bebasnya tipis selama bertahun-tahun biasanya sedang membiayai pertumbuhan, atau penyusutannya terlalu kecil dibanding belanja modal yang sesungguhnya.
3. Untung dan rugi yang bukan dari bisnis inti
Yang tampak di laba: laba PGEO naik US$22,4 juta dibanding sembilan bulan 20251.
Yang sebenarnya terjadi: sekitar sepertiga kenaikan itu datang dari kurs, bukan dari listrik. Pada sembilan bulan 2025 PGEO mencatat rugi selisih kurs US$10,2 juta; pada 2026 selisih kurs menjadi untung tipis US$0,3 juta1. Pergeseran US$10,5 juta itu setara 29% dari kenaikan laba sebelum pajak (US$35,7 juta). Bila dihitung sesudah pajak, porsinya sekitar sepertiga (hitungan Finansiologi). Di luar kurs, laba sebelum pajak naik sekitar 16%, bukan 24% seperti angka yang dilaporkan (hitungan Finansiologi).
Ada satu pos lagi yang sering terlewat: pendapatan keuangan US$19,1 juta, yaitu bunga dari kas US$713,7 juta yang disimpan perusahaan1. Pos itu setara 10% dari laba sebelum pajak dan sudah turun dari US$22,0 juta setahun sebelumnya. Nilainya bisa berubah lagi bila suku bunga simpanan turun atau kasnya dipakai membangun.
Cara memeriksa: cari di laporan laba rugi baris selisih kurs, pendapatan keuangan, laba penjualan aset, dan "pendapatan lainnya". Hitung laba tanpa pos-pos itu, lalu bandingkan pertumbuhannya dengan pertumbuhan laba yang diberitakan.
4. Kas yang dihasilkan, lalu dibagikan sebagai dividen
Yang tampak di laba: perusahaan yang untung US$126,6 juta terlihat makin kaya.
Yang sebenarnya terjadi: PGEO membayar dividen US$123,9 juta dalam sembilan bulan ini. Jumlah itu hampir sama dengan arus kas bebasnya (US$128,1 juta) dan laba periode yang sama. Dividen itu sendiri umumnya berasal dari laba tahun sebelumnya1. Karena dividen dan pembayaran pinjaman bersama-sama melebihi arus kas bebas, kas perusahaan turun dari US$718,5 juta pada awal tahun menjadi US$713,7 juta pada 30 September 20261. Labanya naik, kasnya sedikit turun. Dua-duanya benar.
Untuk pemegang saham ini bukan kabar buruk, karena dividen memang tujuan mereka. Yang keliru adalah membayangkan laba "menumpuk" di perusahaan. Laba hanya menumpuk bila tidak dibagikan dan tidak dipakai membangun.
Cara memeriksa: di laporan arus kas, baca baris pembayaran dividen dan pembayaran pinjaman. Bandingkan jumlahnya dengan arus kas bebas, bukan dengan laba. Bila dividen lebih besar dari arus kas bebas beberapa tahun berturut-turut, perusahaan membayarnya dari kas lama atau dari utang baru.
Laba bersih 126,6 (naik 21,4%). Kas dari operasi 200,5 (naik 7,1%). Arus kas bebas, yaitu kas dari operasi dikurangi belanja modal 72,3: 128,1 (naik 8,4% dari 118,2). Dua angka terakhir lebih sulit dipengaruhi pengakuan akrual dan kurs, walau kas dari operasi juga memuat bunga diterima (US$20,7 juta) dan pajak dibayar1.
Jadi, laba bersih tidak berguna?
Tetap berguna, asal dibaca bersama kas. Laba menunjukkan apakah harga jual menutup biaya, termasuk biaya aset yang dipakai. Kas menunjukkan apakah uangnya benar-benar datang, dan ke mana ia pergi. Untuk PGEO, kesimpulan dari tiga angka itu lebih sederhana dari judul beritanya. Laba sebelum pajak tanpa kurs naik 16%, sedangkan kas dari operasi dan arus kas bebas naik 7 sampai 8%. Kurs membantu laba tahun ini, dan hampir seluruh kas yang dihasilkan dibagikan sebagai dividen. Pertumbuhan laba 21% benar, tapi bukan ukuran yang tepat untuk pertanyaan "bisnisnya tumbuh seberapa cepat".
Daftar periksa lima menit untuk laporan apa pun
- Tulis tiga angka berdampingan: laba bersih, kas dari operasi, kas dari operasi dikurangi belanja modal.
- Bandingkan pertumbuhan piutang usaha dengan pertumbuhan pendapatan.
- Bandingkan penyusutan dengan belanja modal. Mana yang lebih besar, dan sudah berapa lama begitu.
- Keluarkan selisih kurs, pendapatan keuangan, dan laba penjualan aset. Hitung ulang pertumbuhan laba.
- Bandingkan dividen dan pembayaran utang dengan arus kas bebas, bukan dengan laba.
- Cek apakah kas akhir periode naik atau turun, dan baris mana yang paling menggerakkannya.
Kelas Accounting and Financial Report di finansiologi.com melatih kamu membaca laporan laba rugi, neraca, dan arus kas sebagai satu kesatuan. Kelas ini segera dibuka. Sementara menunggu, modul pertama kelas yang sudah tayang, seperti Excel for Finance dan Foundation Financial Planning, bisa dibuka gratis dengan akun Google. Kode INGINMAJU memberi diskon 90% sampai 31 Desember 2026.
Cek pemahaman
Dua soal singkat. Pilih jawaban untuk melihat penjelasannya.
Apakah konten ini bermanfaat?
Satu ketukan, tanpa login. Hasilnya membantu kami memilih topik berikutnya.
Bagikan artikel ini
Sumber
Dibaca langsung:
- PT Pertamina Geothermal Energy Tbk, Laporan Keuangan Konsolidasian Interim 30 September 2026 (tidak diaudit), diunduh dari idx.co.id (PGEO, Triwulan 3 2026) pada 31 Oktober 2026: laporan laba rugi (pendapatan, beban pokok, selisih kurs, pendapatan keuangan, laba), laporan posisi keuangan (kas, piutang pihak berelasi), laporan arus kas (kas dari operasi, perolehan aset tetap, dividen), Catatan 3 (kebijakan penyusutan garis lurus), Catatan 21 (beban penyusutan di beban pokok), Catatan 6a (piutang penjualan sendiri dan pass-through), dan Catatan 26b (PLN dan PLN Indonesia Power 96,3% pendapatan). Semua angka dalam ribuan dolar AS, dibulatkan ke juta oleh Finansiologi. ↩
Hari penjualan piutang, pertumbuhan tanpa selisih kurs, arus kas bebas, dan persentase lain adalah hitungan Finansiologi dari angka laporan itu. Laporan riset PGEO lengkap tersedia untuk pelanggan Pro di finansiologi.com.
- Laporan keuangan
- Akuntansi
- Analisis fundamental
- Konsep