

Kenapa Suku Bunga Naik, Harga Saham Turun?
Cerita Dimas, satu diagram alur, dan satu penggeser untuk melihat efek tingkat diskonto
Saat suku bunga naik, harga saham cenderung turun, terutama saham yang labanya baru besar di masa depan. Penyebab utamanya sederhana: nilai saham adalah kas masa depan yang dihitung mundur ke hari ini, dan suku bunga menentukan seberapa curam hitungan mundur itu. Kita lihat jalurnya lewat satu cerita fiktif, satu diagram, dan satu penggeser yang bisa kamu coba.
Hari ketika grafik Dimas berwarna merah
Dimas membeli saham sebuah perusahaan aplikasi karena labanya diramalkan besar lima tahun lagi. Pagi itu bank sentral menaikkan suku bunga, dan sore harinya grafiknya merah. Tidak ada kabar buruk dari perusahaannya. Servernya tetap menyala dan penggunanya tetap bertambah.
"Kan perusahaannya tidak apa-apa," kata Dimas kepada temannya. Temannya tidak membantah. Ia hanya bertanya: berapa nilai seratus juta yang baru kamu terima lima tahun lagi, kalau deposito sekarang membayar lebih banyak?
Pertanyaan itu tidak nyaman, dan jawabannya ada di satu kata: diskonto. (Dimas dan perusahaannya fiktif.)
Nilai saham adalah kas masa depan yang dihitung mundur
Seratus juta yang datang lima tahun lagi tidak sama dengan seratus juta hari ini, karena uang hari ini bisa disimpan dan berbunga. Untuk membandingkannya, kas masa depan dihitung mundur memakai suatu tingkat yang disebut tingkat diskonto. Dasarnya adalah imbal hasil yang bisa kamu dapat tanpa memikul risiko, misalnya obligasi pemerintah, ditambah imbalan untuk risiko memegang saham. Imbal hasil tanpa risiko itu adalah biaya kesempatan: kalau kamu tidak membeli saham, ke sanalah uangmu pergi1. Kalau imbal hasil obligasi naik dan hal lain tetap, tingkat diskonto ikut naik, dan nilai yang dihitung turun1.
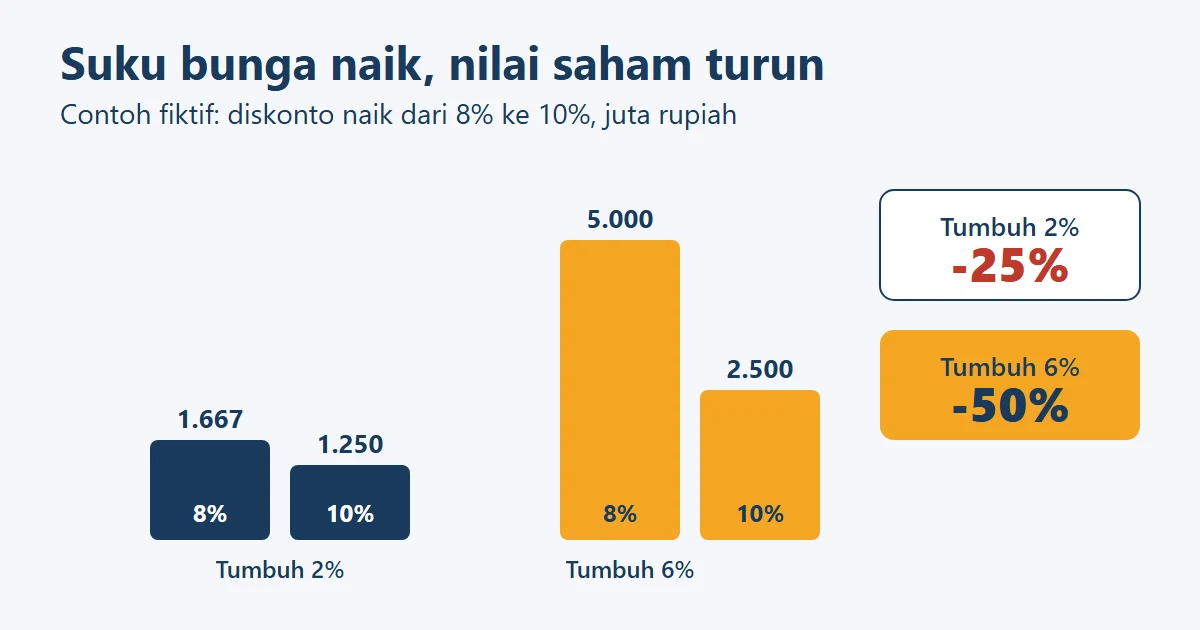
Dua perusahaan sama-sama menghasilkan kas 100 tahun depan. Perusahaan pertama tumbuh 2% per tahun, perusahaan kedua tumbuh 6%. Dengan rumus nilai = kas dibagi (tingkat diskonto dikurangi pertumbuhan), tingkat diskonto naik dari 8% ke 10%.
| Perusahaan | Nilai di 8% | Nilai di 10% | Perubahan |
|---|---|---|---|
| Tumbuh 2% | 100 / 6% = 1.667 | 100 / 8% = 1.250 | turun 25% |
| Tumbuh 6% | 100 / 2% = 5.000 | 100 / 4% = 2.500 | turun 50% |
Kenaikan yang sama menekan perusahaan yang kasnya lebih jauh di depan dua kali lebih keras. Itu sebabnya saham teknologi dan saham yang masih "menjanjikan" biasanya jatuh lebih dalam saat suku bunga naik.
Dua perusahaan fiktif, sama-sama menghasilkan kas 100 juta tahun depan. Nilai = 100 dibagi (tingkat diskonto dikurangi pertumbuhan), dalam juta rupiah.
Tiga jalur, bukan satu
Hitungan diskonto hanya salah satu jalur. Suku bunga yang naik juga membuat utang perusahaan lebih mahal, sehingga bunga yang dibayar memakan laba. Kredit konsumen dan investasi melambat, sehingga pendapatan tumbuh lebih pelan. Ketiga jalur itu bertemu di satu tempat: nilai wajar saham.
Jalur 1 paling sering dibahas analis valuasi. Jalur 2 dan 3 bekerja lewat laba dan pendapatan perusahaan.
Kata "cenderung" dipakai dengan sengaja. Pasar membeli dan menjual berdasarkan perkiraan, bukan menunggu pengumuman. Kalau kenaikan suku bunga sudah diantisipasi sejak berbulan-bulan lalu, harga bisa saja sudah turun lebih dulu, atau malah naik saat pengumuman karena kenaikannya lebih kecil dari yang ditakutkan.
Dua salah kaprah yang sering muncul
Menganggap harga saham turun karena perusahaannya memburuk.
Pisahkan dua hal: kinerja perusahaan (kas yang dihasilkan) dan harga yang pasar mau bayar untuk kas itu. Yang kedua bergantung pada tingkat diskonto.
Menyimpulkan bahwa suku bunga naik pasti membuat semua saham turun.
Lihat kapan kasnya datang dan apakah kenaikan itu sudah diperkirakan. Perusahaan dengan kas besar di depan mata lebih tahan, dan harga sering bergerak lebih dulu dari kabarnya.
Daftar periksa saat suku bunga naik
- Kapan sebagian besar kas perusahaan ini datang: dekat atau jauh?
- Berapa utangnya dan berapa bunga yang harus dibayar?
- Apakah kenaikan suku bunga sudah tercermin di harga, atau baru kejutan?
Hitungan diskonto dilatih lebih jauh di kelas Financial Modeling and Valuation di finansiologi.com.
Cek pemahaman
Dua soal singkat. Pilih jawaban untuk melihat penjelasannya.
Apakah konten ini bermanfaat?
Satu ketukan, tanpa login. Hasilnya membantu kami memilih topik berikutnya.
Bagikan artikel ini
Sumber
Analisis di atas disusun Finansiologi. Sumber berikut dipakai sebagai dasarnya dan bisa kamu periksa sendiri. Angka kecil di teks menaut ke nomor sumber di bawah ini.
Dibaca langsung:
- Aswath Damodaran, Risk free rates and value: Dealing with historically low risk free rates (Musings on Markets, September 2011). Dibaca sampai bagian awal. ↩
Rumus nilai (kas dibagi selisih tingkat diskonto dan pertumbuhan) adalah rumus pertumbuhan tetap yang disederhanakan, dan seluruh angka contoh dihitung sendiri: 100 / 6% = 1.667, 100 / 8% = 1.250, 100 / 2% = 5.000, 100 / 4% = 2.500. Contoh mengandaikan kenaikan suku bunga diteruskan penuh ke tingkat diskonto, padahal di praktik imbalan risiko ikut berubah. Dimas, perusahaannya, dan semua angka cerita fiktif.
Lanjut belajar
Corporate Valuation and Credit Risk
Mengambil keputusan valuasi dan kredit dari satu cerita perusahaan nyata (ICBP): nilai perusahaan, ukur risiko gagal bayar, lalu presentasikan ke committee, dengan latihan Excel langsung di halaman.
Modul pertamanya gratis. Daftar dengan akun Google, tanpa kartu kredit, lalu coba langsung.
- Suku bunga
- Valuasi
- Konsep