

Apa Itu Status Standalone MSCI, dan Apa Artinya bagi Pasar Saham Indonesia?
Yang sudah pasti, yang belum, dan cara membacanya tanpa terbawa panik
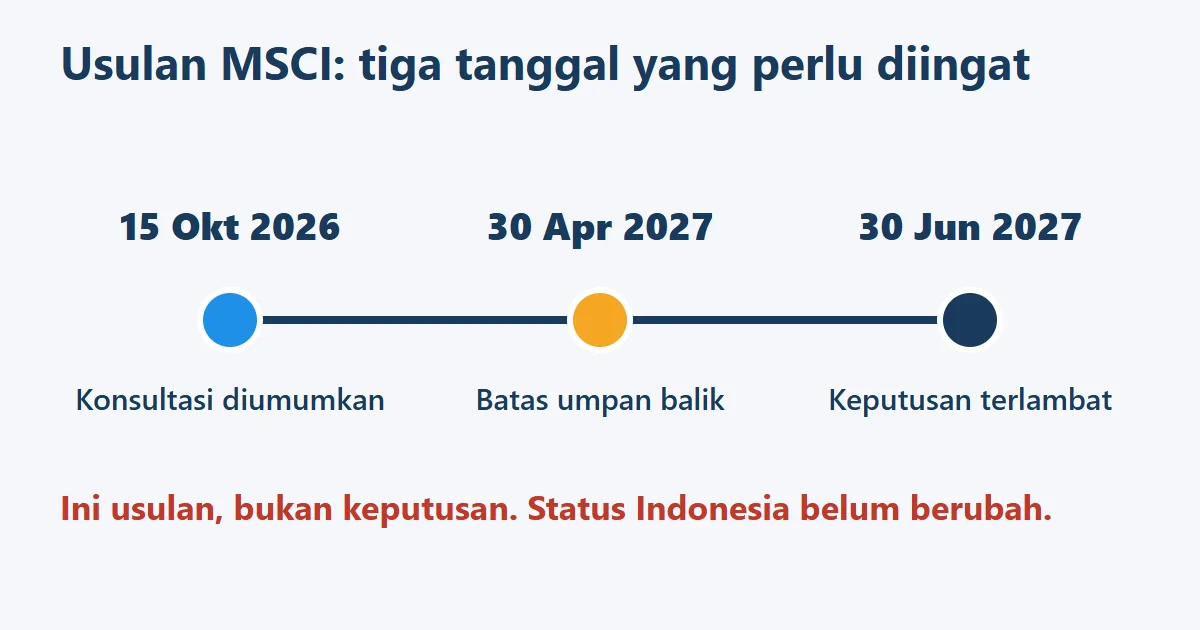
Pada 15 Oktober 2026, MSCI mengumumkan konsultasi tentang usulan memindahkan Indonesia dari status Emerging Market ke Standalone Market. Ini usulan, bukan keputusan. Umpan balik dibuka sampai 30 April 2027, dan keputusan paling lambat 30 Juni 2027. Berikut apa yang sudah jelas, apa yang belum, dan cara membaca beritanya tanpa terbawa panik.
Semua fakta tentang pengumuman dan tanggapan di bawah dikutip dari pemberitaan yang kami baca, bukan dari dokumen MSCI. Tautan ke halaman konsultasi resmi MSCI ada di bagian Sumber, dan sebaiknya kamu membacanya sendiri. Posisi artikel ini per 19 Oktober 2026, dan situasinya bisa berubah.
Apa yang sebenarnya terjadi
- 15 Oktober 2026: MSCI mengumumkan konsultasi usulan memindahkan Indonesia dari Emerging Market ke Standalone Market1,2,7.
- Belum ada keputusan. Umpan balik diterima sampai 30 April 2027, dan keputusan akan diumumkan paling lambat 30 Juni 20271,7.
- Alasan yang dilaporkan: kekhawatiran investor tentang transparansi kepemilikan saham dan dugaan perdagangan yang dikoordinasikan. Reformasi yang sudah diumumkan otoritas dinilai belum cukup konsisten dan belum terbukti berdampak1,3.
- Reformasi yang disebut: keterbukaan pemegang saham di atas 1%, klasifikasi investor yang lebih rinci, pelaporan konsentrasi kepemilikan saham yang tinggi, dan kebijakan batas minimum free float1,3.
- Pembekuan perubahan indeks untuk saham Indonesia, yang berlaku sejak Januari 2026, dilaporkan tetap berjalan sampai ada pemberitahuan lebih lanjut6,7.
- 16 Oktober 2026: IHSG turun tajam dan perdagangan sempat dihentikan sementara oleh bursa. CNBC Indonesia melaporkan penurunan 11,57% pada hari itu. Pemberitaan juga mencatat bahwa pengumuman MSCI belum tentu satu-satunya penyebab1,3.
Apa arti "Standalone"?
Pemberitaan menyebut usulan ini sebagai "turun kasta" dari Emerging Market. MSCI dilaporkan menilai status Frontier Market tidak cukup menggambarkan masalahnya, sehingga yang diusulkan adalah Standalone7.
Satu hal yang perlu jujur kami sampaikan: dalam materi yang dikutip pemberitaan, konsekuensi teknis status Standalone belum dirinci. Karena itu artikel ini tidak menebak apa yang akan terjadi pada indeks, bobot, atau daftar saham. Jawaban itu ada di dokumen MSCI sendiri dan, bila perlu, di penjelasan resmi berikutnya.
Free float: kenapa jadi pusat persoalan
Free float adalah porsi saham yang benar-benar bisa diperdagangkan publik, di luar saham yang dipegang pengendali, direksi, komisaris, atau pemegang strategis. Ini penjelasan konsep umum, dan glosarium resmi bursa dapat kamu periksa di situs BEI8.
Contoh fiktif: sebuah perusahaan punya 10 miliar saham, dan 2 miliar di antaranya dipegang publik. Free float-nya 20%. Indeks yang berbobot free float hanya menghitung nilai 2 miliar saham itu, bukan seluruh 10 miliar.
Di sinilah transparansi kepemilikan menjadi penting. Kalau siapa pemegang saham sebenarnya tidak jelas, angka free float sulit dipercaya, dan bobot sebuah saham di indeks ikut dipertanyakan. Persoalan serupa pernah muncul di Indonesia pada 2024: BREN dilaporkan dikeluarkan dari indeks FTSE Russell karena aturan free float, dengan kepemilikan yang terkonsentrasi pada beberapa pemegang saham, lalu sahamnya turun lebih dari 55% dalam dua hari perdagangan. BEI kemudian menyatakan akan mengkaji aturan free float saat pencatatan perdana4.
Dari keputusan indeks ke uang
Banyak dana mengikuti indeks. Kalau bobot suatu pasar di indeks turun, dana yang mengikuti indeks itu perlu menjual saham pasar tersebut sebanyak penurunan bobotnya. Penjualan ini mekanis, bukan penilaian tentang bagus atau buruknya perusahaan.
Contoh fiktif: sebuah dana mengikuti indeks dengan nilai aset Rp1.000 triliun. Sebuah pasar berbobot 1% di indeks itu, jadi dana tersebut memegang saham pasar itu senilai Rp10 triliun. Kalau bobotnya turun menjadi 0,5%, dana itu menjual saham senilai Rp5 triliun. Berapa besar penyesuaian sebenarnya di Indonesia tidak diketahui siapa pun saat ini.
Penelitian akademik tentang reklasifikasi MSCI di masa lalu memberi gambaran, bukan ramalan5. Burnham, Gakidis, dan Wurgler (2017, terbit di Financial Analysts Journal 2018) mencatat bahwa hampir USD 10 triliun dana mengacu pada indeks MSCI saat itu. Dalam sampel peristiwa lampau, harga pasar yang direklasifikasi cenderung bergerak berlebihan antara tanggal pengumuman dan tanggal berlaku, dan sebagian besar efeknya berbalik dalam sekitar satu tahun. Arah pergerakannya bergantung pada selisih dana yang mengacu indeks lama dan indeks baru. Ini temuan masa lalu dari abstrak makalah, dan tidak berarti pola yang sama akan terulang di Indonesia.
Yang sudah pasti dan yang belum
| Sudah pasti (menurut pemberitaan) | Belum pasti |
|---|---|
| 15 Oktober 2026: konsultasi diumumkan | Apakah usulan menjadi keputusan |
| 30 April 2027: batas umpan balik | Kapan perubahan, bila ada, mulai berlaku |
| 30 Juni 2027: batas pengumuman keputusan | Seberapa besar arus dana yang bergerak |
| Pembekuan perubahan indeks berlanjut | Apa konsekuensi teknis status Standalone |
Bagaimana otoritas menanggapi
Siaran pers OJK 16 Oktober, seperti dikutip Bareksa dan CNBC Indonesia, menyatakan OJK menghormati independensi MSCI dan penyedia indeks global, serta akan terus membenahi pasar modal, termasuk penegakan hukum yang konsisten dan berkelanjutan. OJK juga menyebut akan melanjutkan dialog dengan penyedia indeks dan investor institusi global1,3.
Dalam konferensi pers 16 Oktober, BEI, seperti dikutip CNBC Indonesia, menyatakan terkejut karena isu Standalone tidak dibahas dalam forum di Bangkok pada 13 Oktober, dan bahwa pengumuman MSCI datang lebih awal dari perkiraan semula sekitar 12 November2.
Pernyataan pejabat tentang waktu pengumuman dan imbauan agar publik tidak panik adalah pendapat mereka. Kami tidak menilainya di sini. Situs resmi OJK dan BEI tidak bisa kami buka dengan alat yang kami pakai, jadi pernyataan di atas bersumber dari pemberitaan, bukan siaran pers aslinya.
Apa artinya bagi investor ritel
Artikel ini bukan rekomendasi beli, jual, atau tahan. Lima pertanyaan berikut bisa kamu pakai untuk memeriksa posisimu sendiri:
- Berapa persen portofolioku ada di saham Indonesia, dan lewat apa: saham langsung, reksa dana saham, atau ETF?
- Apakah horizon investasiku lebih panjang dari tenggat keputusan, yaitu sampai Juni 2027?
- Apakah reksa dana atau ETF yang kupegang mengikuti indeks tertentu, dan indeks mana?
- Apakah aku mengambil keputusan dari berita satu hari, atau dari rencana yang kutulis sebelumnya?
- Sumber mana yang kupantau, dan kapan tanggal pentingnya?
Yang perlu dipantau: halaman konsultasi MSCI, serta pengumuman resmi OJK dan BEI. Pada kelas Finansiologi, kebiasaan memisahkan fakta dari spekulasi seperti ini dilatih lewat studi kasus. Daftarkan emailmu ke newsletter di bawah untuk kabar berikutnya.
Cek pemahaman
Dua soal singkat. Pilih jawaban untuk melihat penjelasannya.
Apakah konten ini bermanfaat?
Satu ketukan, tanpa login. Hasilnya membantu kami memilih topik berikutnya.
Bagikan artikel ini
Sumber
Analisis di atas disusun Finansiologi. Sumber berikut dipakai sebagai dasarnya dan bisa kamu periksa sendiri. Angka kecil di teks menaut ke nomor sumber di bawah ini.
Dibaca langsung (halaman pemberitaan, makalah, dan satu halaman publik pesaing):
- Bareksa (16 Oktober 2026). OJK Respons Ancaman MSCI Ubah Status Indonesia Jadi Standalone, IHSG Trading Halt. ↩
- CNBC Indonesia (16 Oktober 2026). BEI kaget MSCI mau downgrade saham RI padahal baru ketemu di Bangkok. ↩
- CNBC Indonesia (18 Oktober 2026). Airlangga, DPR, OJK, Danantara ungkap fokus bursa RI usai geger MSCI. ↩
- InvestorTrust (24 September 2024). Buntut BREN didepak FTSE Russell, BEI review aturan free float saham emiten. ↩
- Burnham, T., Gakidis, H., Wurgler, J. (2017). Investing in the Presence of Massive Flows: The Case of MSCI Country Reclassifications. NBER Working Paper 23557; terbit di Financial Analysts Journal 74(1), 2018 (hanya abstrak yang dibaca). ↩
- Makmur (7 Oktober 2026). Reformasi Free Float dan Transparansi Jadi Sorotan MSCI, Sejauh Mana Progresnya Menentukan Nasib Pasar Saham Indonesia? (halaman publik). ↩
Dibaca sendiri oleh pembaca, atau tidak dapat dibuka alat kami:
- Halaman resmi untuk dibaca sendiri (tidak kami kutip): MSCI, Index Consultations. ↩
- Glosarium resmi Bursa Efek Indonesia, untuk definisi free float: tidak bisa dibuka alat kami, jadi periksa sendiri di situs BEI. ↩
Catatan: persentase penurunan IHSG 16 Oktober 2026 (11,57%) berasal dari CNBC Indonesia (nomor 3) dan sumber pemberitaan lain; level penutupan dan angka 19 Oktober tidak kami cantumkan karena belum terverifikasi. Pernyataan OJK dan BEI berasal dari pemberitaan (nomor 1, 2, dan 3), bukan siaran pers aslinya.
Contoh angka (10 miliar saham, Rp1.000 triliun) bersifat fiktif dan dibuat untuk ilustrasi.
Lanjut belajar
Corporate Valuation and Credit Risk
Mengambil keputusan valuasi dan kredit dari satu cerita perusahaan nyata (ICBP): nilai perusahaan, ukur risiko gagal bayar, lalu presentasikan ke committee, dengan latihan Excel langsung di halaman.
Modul pertamanya gratis. Daftar dengan akun Google, tanpa kartu kredit, lalu coba langsung.
- Pasar saham
- MSCI
- Indonesia